Sistema de Pagamentos para Empresas: Guia Profissional
Este guia apresenta como escolher e implementar um Sistema de Pagamentos para Empresas, com foco em contas bancárias online e automação de pagamentos. Explica, de forma objetiva, o que envolve creditar e conciliar recebíveis, pagar fornecedores e reduzir atritos operacionais. Em seguida, detalha condições usuais de bônus de abertura de conta nos EUA, as etapas para elegibilidade e cuidados essenciais.
Visão geral: por que um Sistema de Pagamentos para Empresas é decisivo
Um Sistema de Pagamentos para Empresas bem desenhado vai além de “receber e pagar”: ele organiza o fluxo financeiro do negócio, padroniza confirmações, melhora a conciliação e reduz riscos operacionais. Na prática, isso começa com uma base bancária confiável (muitas vezes com gestão por Bank Accounts Online) e se completa com rotinas de processamento, classificação e auditoria. Se a sua empresa depende de pagamentos recorrentes—salários, fornecedores, serviços e tributos—o desenho do sistema pode impactar diretamente previsibilidade de caixa, conformidade e eficiência.
Quando esse sistema é frágil, o impacto costuma aparecer em momentos críticos: um pagamento aprovado no valor errado, uma conciliação que “não fecha” no fim do mês, um fornecedor que não recebe no prazo por falha de dados bancários, ou ainda a dificuldade de explicar, em auditoria interna ou externa, por que certos lançamentos foram feitos e quem aprovou. Por outro lado, quando a empresa adota um sistema consistente, o fluxo de caixa deixa de ser apenas uma “sensação” (ou um painel que muda todo dia) e vira um processo com regras, verificações e trilhas de evidência.
Além disso, sistemas de pagamentos modernos devem considerar a realidade das operações empresariais: múltiplas fontes de receita, diferentes tipos de despesa, necessidades de aprovações (por valor e por natureza do gasto), integrações com contabilidade e ERP, e o fato de que bancos e provedores de pagamento operam com classificações que precisam ser compreendidas. Por isso, uma visão de “produto bancário” (conta) precisa coexistir com uma visão de “sistema” (processo, dados, regras e governança).
O que um sistema de pagamentos realmente deve cobrir
Do ponto de vista de mercado, empresas normalmente precisam de quatro capacidades centrais:
- Recebimento: crédito de pagamentos (ex.: clientes) com identificação clara.
- Pagamento: emissão de pagamentos para fornecedores, prestadores e obrigações recorrentes.
- Conciliação: fechamento diário/mensal com correspondência entre extratos e lançamentos contábeis.
- Rastreabilidade e controle: trilhas de auditoria, permissões, limites e segregação de funções.
Quando essas peças conversam—banco, extratos, rotinas internas e contabilidade—o sistema tende a reduzir retrabalho e falhas. Por isso, a escolha do tipo de conta e das regras de movimentação (incluindo requisitos de depósitos via direct deposit, quando aplicável) merece atenção. Em ambientes empresariais, “poder pagar” não é o mesmo que “poder pagar com segurança e explicabilidade”. O sistema deve produzir não apenas o movimento bancário, mas também a prova de que o movimento foi executado conforme regra e dentro do processo.
Uma forma útil de pensar é separar o sistema em camadas:
- Camada bancária: contas, rotas de transferência, limites, APIs/portais, recursos de extrato e confirmação.
- Camada de dados: como identificadores de cliente, fatura, pedido, documento fiscal e centro de custo são armazenados e propagados.
- Camada de regras: quem aprova, quanto aprova, em que condições aprova, e como exceções são tratadas.
- Camada de conciliação: scripts, rotinas e critérios para “casar” transações do extrato com lançamentos internos.
- Camada de auditoria: logs, trilhas de auditoria, segregação de funções e relatórios para auditorias.
Quanto melhor o desenho dessas camadas, mais o sistema se torna resiliente a mudanças (novos fornecedores, novos mercados, novas linhas de receita, ampliação do volume) e menos dependente de trabalho manual.
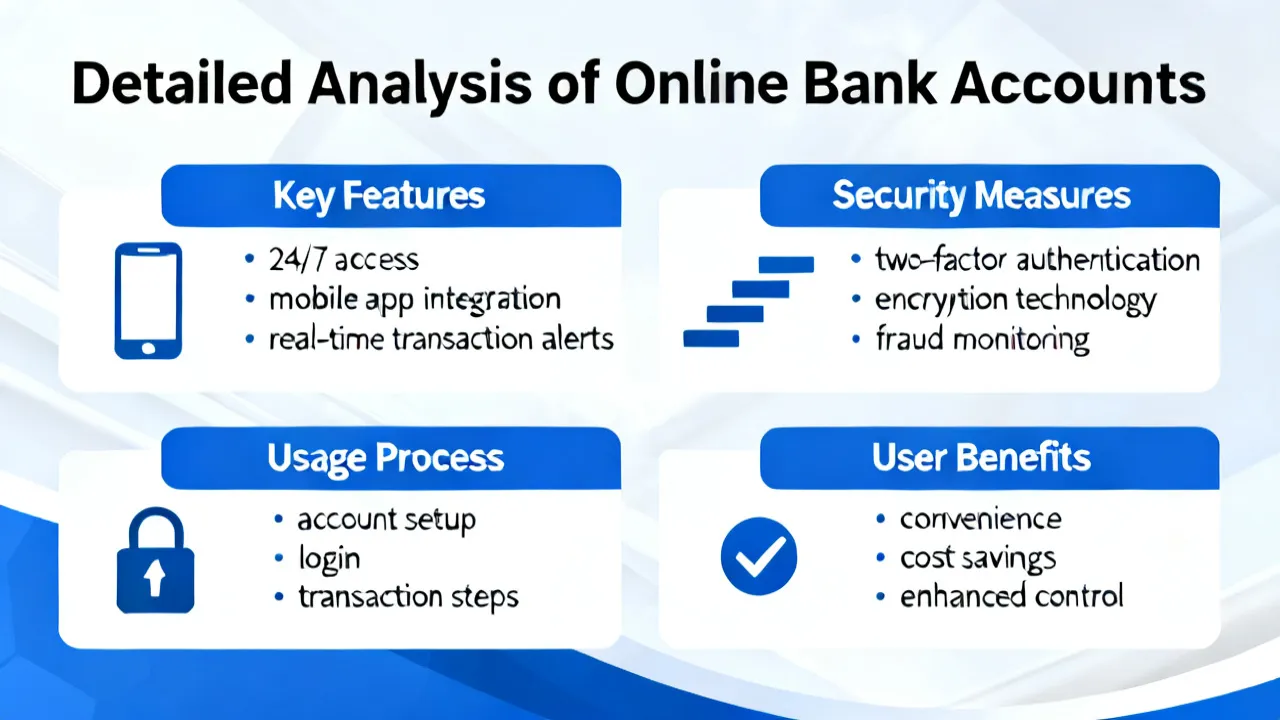
Como Bank Accounts Online se conectam ao seu sistema
Em muitos cenários, “conta bancária online” é o núcleo operacional que alimenta o restante do ecossistema. A partir dela, sua empresa consegue:
- acessar extratos e confirmações em tempo próximo ao real;
- controlar permissões de acesso ao portal;
- planejar pagamentos com base em saldos;
- documentar movimentos para auditoria interna e contabilidade.
Para operações com volume moderado a alto, esse acesso facilita também rotinas de reconciliação, especialmente quando o negócio já utiliza ERPs/contabilidade e precisa de consistência de dados. O “online” não é um detalhe: ele influencia o tempo de resposta do processo financeiro. Em vez de esperar o extrato consolidado no fim do dia, o time pode verificar divergências mais cedo, ajustar cadastros, reemitir arquivos, solicitar correções ou até interromper lotes de pagamentos quando ocorre um evento inesperado.
Também é relevante perceber que muitos problemas surgem na transição entre o mundo interno e o mundo bancário. Um exemplo comum é a diferença entre:
- como a empresa escreve o nome do beneficiário em cadastros internos;
- como o banco apresenta o favorecido no extrato;
- quais dados ficam visíveis (por exemplo, número de referência, identificador do pagador, descrição do arquivo).
Por isso, a gestão via Bank Accounts Online deve vir acompanhada de padrões internos de preenchimento: descrições consistentes, políticas para campos de referência e validações antes de submeter pagamentos. Assim, o extrato “fala” com o sistema interno.
Comparativo suplementar: grandes bancos e condições de bônus (EUA)
A seguir, um comparativo em nível conceitual das condições de bônus associadas a abertura de contas em bancos relevantes. As regras podem ter variações por elegibilidade do cliente, produto específico e território, então use este quadro como ponto de partida para checar a oferta no site do banco.
| Instituição (conta) | Condição de bônus | Valor do bônus |
|---|---|---|
| Bank of America (Personal Checking) | Depositar pelo menos US$ 2.000 em direct deposits em 90 dias | US$ 200 |
| Chase (Total Checking) | Fazer pelo menos 1 direct deposit em 90 dias | US$ 300 |
| Citibank (Regular Checking) | Realizar 2 direct deposits totalizando US$ 6.000+ em 90 dias | US$ 450 |
| Wells Fargo (Everyday Checking) | Somar US$ 1.000 em direct deposits em 90 dias | US$ 300 |
| SoFi (Checking and Savings) | Depositar US$ 1.000 para bônus de US$ 50 ou US$ 5.000 para bônus de US$ 300 (via direct deposits) | US$ 50 a US$ 300 |
| Capital One (360 Checking) | Aplicar código promocional REWARD250 e fazer 2 direct deposits de US$ 500+ em 75 dias | US$ 250 |
source: www.bankofamerica.com/deposits/checking/
source: accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931
source: online.citi.com/US/ag/banking/checking-account
source: www.wellsfargo.com/checking/
source: www.sofi.com/banking/
source: www.capitalone.com/bank/checking-accounts/online-checking-account/
Além de comparar valores, convém interpretar o bônus como parte de uma estratégia maior: em vez de tratar o bônus como “dinheiro fácil”, a empresa deve observar se a conta atende ao seu funcionamento real. Contas com bom histórico de conciliação e extratos consistentes tendem a gerar menos custo operacional. Às vezes, um bônus menor, mas com melhor usabilidade e integração, pode ser superior quando consideramos o “custo invisível” do trabalho manual.
O que observar ao adotar um sistema de pagamentos na prática
Antes de focar em bônus de abertura, a decisão mais importante é estrutural: o seu sistema deve operar com estabilidade, previsibilidade e conformidade. Como especialistas do setor costumam frisar, a eficácia depende de regras internas e governança.
- Mapeie fluxos: defina entradas (recebíveis) e saídas (pagamentos), com periodicidade e responsáveis.
- Padronize dados: garanta que descrições, códigos e referências sejam consistentes para conciliação.
- Defina trilhas de auditoria: registre aprovações e alterações em cadastros de beneficiários.
- Crie rotinas de conciliação: diária para alta criticidade; mensal como mínimo para fechar contas.
- Controle permissões: evite que a mesma pessoa configure pagamentos e também faça validação final.
- Planeje gestão de caixa: acompanhe saldos antes de pagamentos críticos para reduzir falhas operacionais.
Em termos práticos, “mapear fluxos” envolve também definir exceções. Por exemplo:
- o que fazer quando um pagamento falha por dado bancário incorreto?
- como lidar com devoluções (returns) ou reversões?
- como ajustar quando uma cobrança do cliente é estornada?
- qual critério define prioridade entre pagamentos urgentes e não urgentes?
Essas respostas precisam estar no processo, não apenas “na cabeça” das pessoas. Quando a equipe cresce, o risco aumenta se as exceções forem tratadas de forma ad hoc. Por isso, o sistema deve prever:
- status de transação (ex.: criado, aprovado, enviado, confirmado, falhou, estornado);
- campos obrigatórios (ex.: referência, razão contábil, centro de custo);
- rotinas de reprocessamento e comunicação interna.
Outro ponto relevante é a conformidade: em muitos ambientes, existe obrigação de retenção de documentos e necessidade de rastreabilidade para fins fiscais e legais. Um sistema de pagamentos sólido reduz o risco de inconsistência entre o que foi pago e o que foi registrado. Assim, a conciliação passa a ser o “mecanismo de controle” do processo.
Como obter bônus de abertura oferecidos por bancos importantes (passo a passo)
Se a sua intenção é aproveitar bônus de abertura—o que pode ser relevante para empresas que fazem reorganização bancária—o ponto central é alinhar elegibilidade e cronograma com o seu fluxo real de depósitos e pagamentos.
Em operações empresariais, é comum que a empresa já tenha algum tipo de movimentação bancária recorrente. O bônus pode ser um incentivo para consolidar contas, centralizar tesouraria e padronizar rotinas de conciliação. No entanto, para evitar que a busca pelo bônus cause distorções no processo (como criar movimentações “artificiais” que depois não batem nos critérios), é útil tratar a campanha como um projeto com governança.
1) Identifique a oferta específica do banco
As ofertas costumam variar por produto e canal. Em geral, a oferta descreve:
- tipo de conta;
- condição de movimentação (ex.: depósitos em direct deposit);
- prazo (ex.: 75 ou 90 dias);
- valor do bônus;
- como o bônus é creditado.
Para tornar esse passo ainda mais robusto, a empresa pode criar um “dossiê de campanha” interno contendo:
- link da oferta e data de consulta;
- print ou exportação (quando permitido) das condições;
- cópia do código promocional, se houver;
- nome exato do produto bancário (variações de categoria podem existir);
- cronograma do prazo e marcos de acompanhamento.
Esse dossiê facilita decisões internas e acelera a resposta caso o banco peça verificação, esclarecimento ou se houver atraso na bonificação.
2) Verifique requisitos de elegibilidade
Mesmo quando a condição parece simples, pode haver restrições relacionadas ao cliente. Exemplos comuns de variáveis (que exigem confirmação no site oficial) incluem:
- se o destinatário já possui conta em período recente;
- se o tipo de depósito se enquadra no requisito do banco;
- se o código promocional (quando existir) está corretamente aplicado;
- se há limites por região ou perfil.
Para empresas, é importante considerar também o papel do “detentor” (jurídico) da conta. Algumas campanhas podem tratar de forma diferente pessoas físicas versus entidades, ou podem exigir que o titular atenda a critérios específicos. A recomendação aqui é envolver, se necessário, a pessoa responsável por cadastro bancário e documentação societária, de modo a evitar um erro que pode “invalidar” a campanha depois de semanas.
3) Planeje o cronograma para cumprir a condição
Trate o requisito como um mini-projeto operacional. Se a regra exige depósitos somados (por exemplo, “US$ 6.000+ em dois depósitos”), você precisa sincronizar a origem dos pagamentos com o prazo do banco. Para empresas, isso significa:
- garantir que a movimentação necessária seja feita dentro do período exigido;
- evitar mudanças de conta no meio do ciclo de pagamentos sem planejamento;
- manter documentação dos depósitos para conciliação.
Na prática, o cronograma exige coordenação entre tesouraria, operações e áreas que geram os pagamentos que originam os direct deposits. Por exemplo, se a regra depende de salários ou pagamentos recorrentes feitos via provedor, a empresa deve garantir que:
- os pagamentos programados não serão estornados;
- as quantias não ficarão abaixo do mínimo exigido;
- o primeiro depósito ocorra cedo o suficiente para não “apertar” o prazo;
- qualquer evento de folha (como admissão/saída de funcionário) esteja considerado.
Se a empresa não possui “naturalmente” depósitos que se enquadrem como direct deposit, pode ser necessário avaliar alternativas—mas isso deve ser feito com cuidado para não gerar custos, riscos de auditoria ou problemas de interpretação do banco.
4) Garanta que os depósitos atendem ao critério (direcionamento e classificação)
Como as condições mencionam “direct deposits”, o banco pode interpretar esse termo de maneira específica. Por isso:
- confira se a transação que você pretende usar para o bônus é realmente tratada como direct deposit pelo banco;
- mantenha registros de origem e identificação;
- acompanhe o extrato para confirmar a elegibilidade dos depósitos.
Aqui vale aprofundar: em muitos sistemas, nem toda entrada eletrônica é tratada como direct deposit. Algumas origens podem ser categorizadas como transferência entre contas, crédito avulso, ou outra classificação. A empresa deve verificar a categoria do extrato e, se possível, observar como o banco descreve o evento no extrato. Um processo simples de validação é:
- criar um checklist dos pagamentos que serão usados para o requisito;
- após cada depósito, verificar no portal (ou no extrato) se ele foi creditado dentro do tipo esperado;
- registrar evidência (data, valor, descrição do extrato, referência).
Esse procedimento reduz a chance de cumprir parte do requisito sem perceber que algum depósito não conta como “direct deposit” na lógica do banco. Quando isso acontece perto do final do prazo, o time fica com pouco tempo para corrigir.
5) Confirme a aplicação de código promocional quando exigido
Em ofertas que pedem um código (como “REWARD250” em uma das ofertas comparadas), o erro de preenchimento pode impedir a bonificação. Antes de concluir, valide:
- se o código foi aceito;
- se a oferta correta foi vinculada;
- se a conta criada está associada à campanha.
Para minimizar risco operacional, a empresa pode adotar uma rotina: após a abertura da conta, confirmar no portal se a campanha está ativa e se há alguma tela/condição/identificador associando o bônus à conta. Esse passo parece “simples”, mas reduz muito o risco de um erro humano. Também ajuda registrar evidências, caso seja necessário contestar posteriormente.
6) Acompanhe o crédito do bônus e mantenha evidências
Depois de cumprir as condições, acompanhe a conta até o bônus ser creditado. Para a governança do seu sistema financeiro:
- registre datas e valores dos depósitos relevantes;
- salve evidências de confirmação (extratos e telas quando permitido);
- se houver atraso, abra solicitação pelos canais oficiais do banco.
O acompanhamento pode ser feito com um calendário interno. Em vez de “esperar”, a empresa define marcos: por exemplo, “cumprimos o requisito em X data; portanto, esperamos o bônus até Y data”. Se passar do prazo, o time registra:
- valor previsto do bônus;
- condições cumpridas (lista de depósitos usados);
- número de protocolo da solicitação (se houver);
- prints e extratos correspondentes.
Essa organização facilita a resolução do caso. E, caso existam várias contas/campanhas, a governança evita confusões (como usar documentos da campanha errada). Em empresas maiores, isso pode ser tratado como parte do controle de “eventos” do sistema de tesouraria.
7) Reavalie se a conta atende ao uso empresarial contínuo
Mesmo quando a bonificação é interessante, a conta precisa servir ao seu Sistema de Pagamentos para Empresas ao longo do tempo. Avalie:
- taxas;
- limites operacionais;
- qualidade dos extratos e acesso via online banking;
- facilidade de conciliação e controles.
Uma boa prática é criar uma avaliação pós-campanha em dois níveis:
- nível bancário: estabilidade do portal, disponibilidade de extratos, velocidade de atualização, clareza de descrição das transações, recursos de download (CSV/PDF), recursos para conciliação.
- nível de sistema: facilidade de integrar a conta ao ERP/contabilidade, aderência aos padrões de referência, capacidade de obter relatórios para auditoria e facilidade de manter permissões e trilhas de aprovação.
Se a conta funciona bem apenas durante a campanha, mas tem descrições confusas ou limitações que aumentam custo operacional, pode não valer a pena mantê-la no longo prazo. Por isso, a decisão de continuidade deve ser separada do entusiasmo pelo bônus.
Boas práticas para integrar bônus e governança financeira
Para manter consistência e reduzir risco de retrabalho, uma abordagem “de auditoria” costuma ser útil: você trata cada depósito exigido como um evento rastreável dentro do seu processo. Isso melhora a conciliação contábil e protege a operação caso a bonificação atrase ou exija confirmação adicional.
- Segregação de funções: quem planeja a campanha não deve ser o mesmo que aprova pagamentos.
- Controle de alterações: evite mudanças de rotina de pagamentos sem comunicação interna.
- Documentação: use extratos e lançamentos para evidenciar elegibilidade.
Para tornar essas boas práticas ainda mais executáveis, vale definir papéis e responsabilidades. Por exemplo:
- Tesouraria: seleciona quais pagamentos/depósitos serão usados para cumprir o requisito e monitora saldos.
- Contabilidade: define como classificar e registrar o movimento relacionado à campanha e como conciliar.
- Compliance/Auditoria interna: valida se a campanha e os movimentos associados seguem políticas e não criam distorções.
- Gestor aprovador: aprova mudanças e decisões fora do padrão.
Ao fazer isso, você reduz o risco de “atalhos” que surgem quando a campanha entra no fim do prazo. E a empresa mantém um padrão que pode ser repetido em futuras campanhas.
Como escolher o sistema de pagamentos com base em requisitos reais (checklist)
Se você está em fase de implementação—ou reestruturando pagamentos com foco em eficiência—use um checklist objetivo:
- Volume e cadência: o sistema aguenta o ritmo de pagamentos e conciliações?
- Automação: dá para reduzir etapas manuais sem perder rastreabilidade?
- Integração: o banco e a gestão online se conectam ao fluxo contábil?
- Controles: permissões, limites e aprovações estão implementados?
- Exceções: como você trata falhas, devoluções e ajustes?
- Segurança: políticas de acesso e autenticação estão alinhadas?
Para enriquecer o checklist, aqui vai uma camada adicional que costuma fazer diferença em empresas com maturidade crescente:
- Critérios de qualidade de dados: existem regras para validação de IBAN/conta, nome do beneficiário e referência?
- Governança de cadastro: quem pode cadastrar/alterar beneficiários? Existe revisão por segunda pessoa?
- Auditoria e relatórios: o sistema gera relatórios que podem ser apresentados em auditoria?
- Plano de continuidade: em caso de indisponibilidade do portal/banco, como o time opera temporariamente?
- Gestão de versões (quando há integração): logs e versionamento de mapeamentos de dados e regras de conciliação.
Essa ampliação do checklist evita que a empresa só descubra fragilidades depois que o sistema já está “em produção” com pagamentos reais.
Panorama: tendências em contas online e pagamentos corporativos
Embora cada instituição tenha recursos próprios, a evolução do setor tem convergido para três frentes: (1) maior digitalização de extratos e confirmações, (2) melhoria de interfaces para gestão de conta e (3) integração com sistemas internos para conciliação. Para empresas, esses fatores se traduzem em menor tempo de fechamento e redução de inconsistências.
Quando a decisão envolve um Sistema de Pagamentos para Empresas conectado a Bank Accounts Online, o benefício prático costuma aparecer na rotina: menos “caça a divergências” e mais previsibilidade operacional.
Ao pensar em tendências, vale observar também o movimento de mercado por:
- otimização de reconciliação com regras de correspondência mais avançadas;
- autenticação mais forte (multiusuário e multi-fator), exigindo melhor governança de acesso;
- integrações com ERPs e sistemas financeiros, o que muda a forma de validar dados antes do envio;
- transparência operacional, com mais dados disponíveis no extrato para fins de auditoria.
Na prática, essas tendências afetam o “como” do sistema, não apenas o “o que”. Uma empresa que usa melhor as APIs, ou ao menos as ferramentas de exportação do portal, tende a reduzir o custo de conciliação. Com isso, o sistema de pagamentos deixa de ser um gargalo e passa a ser um habilitador de eficiência.
FAQs sobre Sistema de Pagamentos para Empresas e bônus de abertura
1) Um Sistema de Pagamentos para Empresas é apenas uma conta bancária?
Não. Uma conta bancária é a base, mas o sistema envolve regras, rotinas de conciliação, governança de acessos, processos de aprovação e integração com a contabilidade. O banco sozinho não garante controle e rastreabilidade.
Uma conta pode até oferecer ferramentas úteis, mas o valor real aparece quando a empresa define padrões e procedimentos: quais dados devem ser preenchidos, como aprovar, como conciliar, e como registrar exceções. Sem isso, a empresa pode até “pagar”, mas terá custo maior para provar e corrigir.
2) “Bank Accounts Online” facilita conciliação?
Em geral, sim. Portais e extratos online costumam permitir atualização rápida de dados, o que melhora a conferência diária e a consistência dos registros. Ainda assim, a qualidade do processo interno continua sendo determinante.
Mesmo com extrato online, a conciliação precisa de critérios. Se duas transações podem aparecer com descrições parecidas, se a referência do pedido não é enviada corretamente, ou se o cadastro do beneficiário muda sem controle, o “online” por si só não resolve. Por isso, o sistema deve combinar acesso aos dados com regras de casamento e auditoria.
3) Os bônus mencionados são aplicáveis a qualquer pessoa ou empresa?
Não necessariamente. As ofertas dependem de condições específicas (por exemplo, tipo de conta e exigências de depósitos) e podem ter limitações por elegibilidade, região e restrições da campanha. É fundamental checar o site oficial antes de abrir a conta.
Além disso, em alguns casos, a campanha pode exigir que o titular da conta cumpra regras particulares ou que a conta não tenha sido aberta recentemente. Para empresas, considerar quem será o titular legal (e como a empresa se apresenta para o banco) pode ser decisivo.
4) O que significa “direct deposit” nas regras de bônus?
Normalmente, trata-se de depósitos eletrônicos feitos por um pagador externo de acordo com o critério do banco. Para evitar surpresas, confirme no site oficial como o banco classifica esse tipo de transação e acompanhe o extrato para verificar se atende ao requisito.
Em termos de processo, a empresa deve tratar direct deposit como uma categoria que precisa ser validada no extrato. Isso reduz risco de “cumprir o valor” mas não cumprir a categoria correta.
5) Posso planejar pagamentos para cumprir a condição do bônus sem afetar meu caixa?
Você pode—desde que faça planejamento de curto prazo e considere datas, valores e impacto operacional. A recomendação é tratar o cronograma como parte do seu processo de tesouraria, com documentação e aprovação interna.
Um plano simples pode incluir: previsão de saldo mínimo, datas de crédito, custos associados a possíveis ajustes e uma rota de aprovação caso haja necessidade de mudança. A ideia é evitar que a campanha crie pressão de caixa ou force decisões que prejudiquem operações críticas.
6) Vale a pena priorizar bônus em vez de taxas e recursos bancários?
Em termos de gestão, bônus são secundários. A conta deve continuar útil após a campanha. Em geral, a estratégia mais robusta é: primeiro escolha a conta que melhor atende ao seu sistema e depois verifique se o bônus é um benefício adicional compatível.
Para decidir com mais clareza, a empresa pode comparar o custo operacional esperado (tempo de conciliação, retrabalho, risco de divergência) com o valor do bônus. Às vezes, a diferença em custo invisível supera o bônus.
7) O bônus é creditado automaticamente após cumprir as condições?
Frequentemente, sim—mas o prazo e o modo de crédito variam por campanha. Por isso, é importante acompanhar a conta e manter registros de elegibilidade.
Mesmo quando o banco credita automaticamente, podem existir casos de atraso, necessidade de validação adicional ou variação do calendário. Por isso, evidências internas são úteis.
8) Como evitar que falhas operacionais impeçam o bônus?
As principais práticas incluem: confirmar o produto correto na abertura, cumprir valores e prazos com antecedência, aplicar códigos promocionais quando exigidos e manter trilha de evidências (extratos e registros internos).
Uma técnica operacional que ajuda é “validação por etapas”: após o primeiro depósito, verificar se a transação conta como direct deposit; após o segundo, verificar novamente; e antes do final do prazo, checar se faltará pouco para cumprir. Assim, evita-se chegar ao último dia sem confirmação.
Considerações finais: alinhando eficiência operacional e otimização financeira
Ao estruturar um Sistema de Pagamentos para Empresas, a prioridade deve ser consistência operacional: como você recebe, paga, concilia e audita. Em seguida, bônus de abertura—quando alinhados ao seu fluxo real de depósitos—podem atuar como ganho incremental sem comprometer a estabilidade do processo. Para maximizar resultados, trate a campanha como parte da governança financeira: planejamento, validação de elegibilidade e acompanhamento documentado.
Se a sua empresa for além da simples execução e adotar uma visão de processo (com padrões de dados, rotinas de conciliação, permissões e trilhas de auditoria), você reduz significativamente o risco de divergências. E quando surge uma oportunidade de bônus, o sistema já está pronto para registrar evidências e cumprir requisitos com previsibilidade.
No fim, o melhor caminho é transformar pagamentos em um processo controlado e repetível, onde a conta bancária e o portal online são instrumentos, e não o “motor” do controle. Quando isso acontece, a empresa ganha tempo, reduz erros e melhora a qualidade das decisões financeiras—beneficiando tanto o dia a dia quanto a auditoria e o planejamento de médio prazo.
Disclaimer
1) As informações acima foram obtidas de recursos disponíveis online, e os dados refletem o estado das ofertas em outubro de 2023. 2) As condições podem mudar com o tempo e também variar por região. Recomenda-se verificar os sites oficiais dos bancos ou contatar o atendimento ao cliente para obter as informações mais atualizadas antes de abrir uma conta. Além disso, algumas bonificações podem estar disponíveis apenas em regiões específicas ou sujeitas a outras restrições.
Referências (links citados)
https://www.bankofamerica.com/deposits/checking/
https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931
https://online.citi.com/US/ag/banking/checking-account
https://www.wellsfargo.com/checking/
https://www.sofi.com/banking/
https://www.capitalone.com/bank/checking-accounts/online-checking-account/